重庆一位心理咨询师李女士向本刊反映,她在携程平台购买旅游保险时遭遇“偷梁换柱”:明明在页面上看到的是太平洋保险(太保)的产品,下单付款后却发现保单变成了中国人民保险(人保)。这一经历不仅让她对携程的信任大打折扣,更引发了对平台保险销售透明度和消费者知情权的担忧。
一、事件回放:一次“变脸”的投保经历
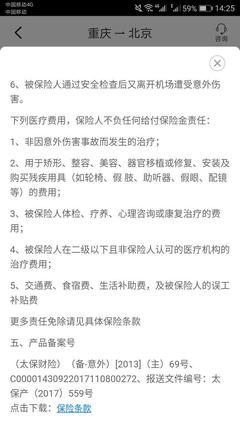
李女士是一位在重庆执业的心理咨询师,因计划带家人出行,于5月10日在携程APP上预订了机票,并习惯性地勾选了“航空意外险”。她清楚地记得,页面展示的保险产品由“太平洋保险”承保,保费30元,保额200万元。付款后收到的电子保单却显示承保公司为“中国人民保险”,保障内容也有细微差异。
“虽然保费和保额看似一样,但保险公司不同,服务条款、理赔流程都可能存在差异。”李女士表示,“作为消费者,我有权知道实际购买的保险产品的真实信息。”她随即联系携程客服,对方解释称“系统随机分配保司,保障内容一致”。但李女士并不接受:“页面明明显示太保,通知短信和保单却是人保,这算不算误导?”
二、平台回应:承认“展示错误”但拒绝退保
本刊就此事致电携程客服。客服人员表示,此类情况可能是页面缓存或系统展示错误所致,并强调“保险由合作保司提供,保障权益相同”。当李女士要求退保并重新购买太保产品时,客服以“保单已生效,无法退保”为由拒绝,仅提供20元优惠券作为补偿。
值得注意的是,多位消费者在社交平台反映类似遭遇:在携程购买保险时,页面标注的承保公司与实际出具保单不符,涉及太保、人保、平安等多家保司。有律师指出,此举涉嫌违反《消费者权益保护法》关于知情权的规定,平台应明确告知实际承保方,不得诱导消费者。
三、业内分析:保险捆绑销售的“猫腻”
一位不愿具名的保险业人士透露,部分OTA平台与多家保险公司合作,系统会根据用户画像、渠道流量等因素动态分配保司,“有时页面显示A产品,实际出单为B产品,是为了平衡与各保司的合作关系”。他坦言,这种操作在业内并不罕见,但若未明确告知消费者,则侵犯了消费者的选择权。
重庆市消费者权益保护委员会相关人士表示,平台展示的保险产品信息应真实、准确,若实际服务与宣传不符,消费者可要求退保或向监管部门投诉。携程方面应加强内部审核,避免“页面展示错误”沦为“偷梁换柱”的借口。
四、维权建议:保留证据,投诉有门
针对此类问题,重庆心理咨询师李女士的遭遇并非个例。专家建议消费者在购买各类捆绑保险时注意三点:
- 截图保存凭证:在下单前对保险产品详情页、保费、保司信息进行截图;
- 核对保单信息:出单后立即查看电子保单,确认承保公司、险种名称、保障范围与订单页面是否一致;
- 及时维权:若发现不符,可先与平台客服交涉,交涉无果可向12315、银保监会投诉,或通过诉讼主张自身权利。
携程作为在线旅游平台头部企业,理应为消费者提供透明、放心的服务环境。保险销售看似小事,却关乎几亿用户的切身利益。我们期待平台正视问题,给消费者一个合理的答案。